Inter: Conta, Cartão e Pix

- 589.43K Avaliações
- 4,8
- Downloads
- 100.000.000+
 Análise de Mobxio
Quando um aplicativo financeiro reúne conta, cartão, pagamentos e opções para lidar com outros produtos bancários, a promessa é reduzir a troca entre serviços. É essa conveniência que me parece mais interessante no Inter: ele pode servir como ponto de partida para várias tarefas do cotidiano, sem exigir que cada uma aconteça em um aplicativo diferente. O benefício, porém, depende do que você realmente usa; ter muitas áreas disponíveis não significa que todas sejam necessárias para a sua rotina.
Como aplicativo gratuito de finanças desenvolvido pelo Banco Inter SA, ele faz mais sentido para quem pretende movimentar uma conta e tem curiosidade sobre serviços adicionais no mesmo ambiente. Se você procura somente uma maneira independente de anotar despesas, ou prefere escolher cada instituição com bastante rigor, vale comparar a experiência antes de concentrar suas finanças. Minha impressão é que o Inter funciona melhor quando a amplitude é uma vantagem prática, não uma obrigação de usar tudo.
Uma conta para as tarefas financeiras do cotidiano
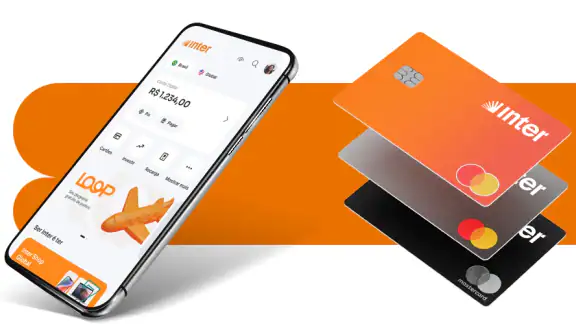
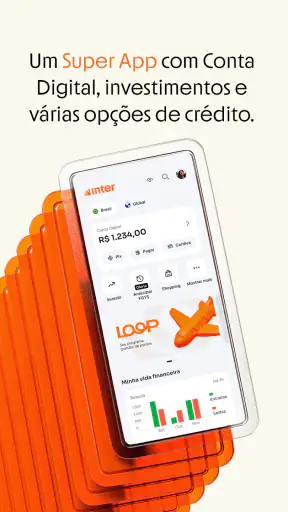
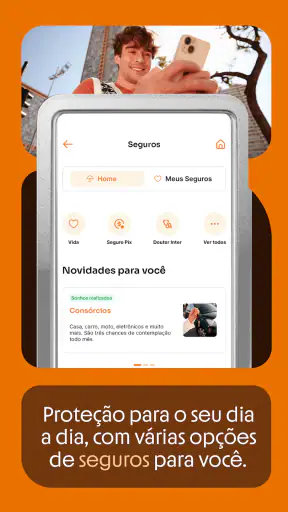
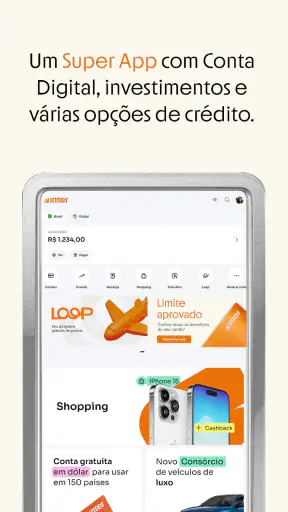
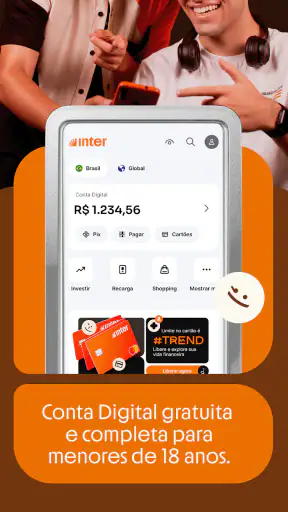
O ponto forte do Inter é reunir funções que, em outros arranjos, podem ficar espalhadas. Conta digital, cartão, Pix, investimentos, cashback e empréstimos formam um conjunto amplo. Isso é útil, por exemplo, para conferir a conta, fazer uma transferência e depois consultar outra área financeira sem sair do ambiente do banco.
Na prática, a conveniência depende de você aceitar essa lógica de centralização. Quem prefere escolher separadamente o banco, a corretora e o cartão pode achar melhor manter serviços especializados. Já para quem deseja reduzir a quantidade de aplicativos e concentrar operações, o Inter é uma opção plausível para experimentar, sem custo de download.
Um cenário comum ajuda a entender o valor do conjunto: imagine receber dinheiro, pagar uma conta por Pix e, mais tarde, verificar se há saldo disponível para uma aplicação ou uma compra no cartão. O ganho não está apenas em ter muitas opções, mas em poder consultar partes da rotina financeira dentro do mesmo app. Ainda assim, cada produto tem suas próprias condições; eu não trataria a presença de empréstimos ou investimentos como indicação automática de que contratar ou aplicar será vantajoso.
Para quem a proposta tende a funcionar
Eu consideraria o Inter sobretudo se você quer uma conta para movimentações frequentes e tem interesse em conhecer outros serviços financeiros no mesmo lugar. Também pode ser prático para quem usa Pix com regularidade e gosta de acompanhar cartão, saldo e operações sem depender de vários acessos diferentes.
Por outro lado, se você não pretende usar a conta e só procura um cartão, compare as condições do produto com alternativas que já conhece antes de mudar sua rotina. E, se precisa de ferramentas muito detalhadas para categorizar gastos, criar orçamentos ou acompanhar investimentos em profundidade, confira a interface atual com calma: um aplicativo bancário abrangente não substitui necessariamente um organizador financeiro ou uma plataforma especializada.
Há ainda um tipo de usuário para quem a concentração pode ser especialmente conveniente: quem faz pagamentos e transferências durante o dia e prefere consultar o histórico no mesmo lugar em que movimenta a conta. Isso não elimina a necessidade de conferir cada operação, mas reduz a fragmentação de tarefas. Em contrapartida, se você divide despesas com outras pessoas usando ferramentas específicas de orçamento, talvez continue precisando de um recurso complementar para enxergar o quadro doméstico completo.
O que a versão atual sugere — e o que não dá para concluir
A versão atual é a 26.16, enquanto o lançamento do aplicativo ocorreu em 12 de março de 2014. Essa diferença mostra que o produto passou por uma trajetória longa de atualizações, mas não explica, por si só, quais mudanças específicas chegaram em cada etapa. Eu separaria esses dois fatos: há uma versão atual identificável e um histórico de produto que remonta a anos, mas isso não permite atribuir uma função recente a uma atualização específica.
Para quem já usa o app, a leitura prática é simples: vale manter o aplicativo atualizado e conferir a interface que aparece no próprio aparelho, pois versões podem organizar menus e fluxos de modo diferente. Não presumiria que uma atualização trouxe determinado recurso apenas pelo número da versão. O melhor teste é abrir a seção que você usa — conta, cartão, Pix ou investimentos — e verificar se o caminho para a tarefa continua claro.
O requisito mínimo indicado é Android 7.0. Isso ajuda quem usa um aparelho mais antigo a avaliar compatibilidade antes de instalar, embora a experiência real também dependa do estado do dispositivo e do sistema. A classificação é Livre, e o acesso ao app é gratuito; isso se refere ao aplicativo, não significa que todos os serviços financeiros oferecidos sejam isentos de custos ou tenham condições iguais para todas as pessoas.
Se você já tem uma versão instalada, eu não mudaria hábitos financeiros apenas porque apareceu uma atualização. Primeiro, confira se o aplicativo abre normalmente no seu aparelho e se as tarefas essenciais continuam acessíveis. Para quem está começando, vale fazer essa avaliação antes de transferir a rotina inteira: aprender os caminhos principais com operações simples é uma forma mais prudente de conhecer a interface.
Como avaliar o uso sem se perder entre as áreas
Uma forma sensata de começar é escolher uma tarefa principal, como consultar a conta ou fazer um Pix, e aprender primeiro o caminho para ela. Depois, explore cartão, cashback, investimentos e crédito apenas se forem relevantes para seus objetivos. Esse uso gradual evita que a quantidade de opções transforme uma necessidade simples em uma sequência de menus que você ainda não conhece.
Outra boa prática é distinguir saldo disponível, limite do cartão e valores investidos quando estiver tomando decisões de gasto. Eles aparecem dentro de um mesmo ecossistema, mas não representam a mesma coisa nem devem ser tratados como dinheiro imediatamente livre. Antes de confirmar uma compra ou operação, eu revisaria o valor, a origem dos recursos e a tela de confirmação; essa checagem curta reduz confusões em qualquer app financeiro.
Um detalhe que costuma passar despercebido é a diferença entre consultar uma área e tomar uma decisão nela. Ver uma opção de investimento, crédito ou cashback pode despertar interesse, mas o passo seguinte merece uma pausa para entender o produto e suas condições. Eu usaria o aplicativo para acompanhar e acessar serviços, não como motivo para contratar algo no impulso. Essa separação é útil justamente porque as várias funções ficam próximas umas das outras.
Também recomendo observar quais telas você visita com frequência e quais só abre por curiosidade. Se a navegação diária ficar concentrada em poucas tarefas, você pode criar um hábito simples: começar pela conta, conferir o movimento esperado e só depois abrir a área desejada. Isso ajuda a evitar que um menu amplo distraia do objetivo original, especialmente quando você entrou apenas para pagar uma conta ou verificar uma compra.
Como ele se encaixa entre bancos e ferramentas financeiras
Para quem está comparando bancos digitais, a pergunta útil não é apenas “tem Pix?” ou “tem cartão?”. É se o conjunto atende ao seu jeito de usar dinheiro: frequência de transferências, interesse em cashback, necessidade de investir e vontade de contratar serviços adicionais. O Inter se destaca pela amplitude da proposta; um concorrente mais enxuto pode ser melhor se você valoriza uma experiência focada em poucas tarefas.
Em comparação com manter banco, corretora e carteira em aplicativos separados, a vantagem potencial do Inter é reunir consultas e operações em um mesmo ambiente. A desvantagem é que a experiência pode não ter a especialização ou as ferramentas de acompanhamento que você encontra em um serviço dedicado. Eu não escolheria só pelo número de áreas disponíveis: consideraria quais delas de fato entram na rotina semanal e se a interface torna essas tarefas claras.
Há uma diferença importante entre um banco que centraliza serviços e um aplicativo de controle financeiro. O primeiro ajuda a acessar produtos e movimentar dinheiro; o segundo pode ser mais apropriado para registrar gastos de diferentes contas, planejar limites por categoria e acompanhar metas pessoais. Se você já usa mais de uma instituição, não espere que concentrar o acesso ao Inter organize automaticamente as informações que ficam fora dele.
Reputação ampla, mas decisão individual
O aplicativo tem média de 4,8, com cerca de 5 milhões de avaliações, aproximadamente 589 mil comentários e mais de 100 milhões de instalações. Esses números indicam adoção expressiva e muitas opiniões acumuladas, mas não garantem que a navegação será ideal para o seu aparelho ou que cada serviço servirá ao seu perfil. Eu usaria essa escala como sinal de que é um produto bastante conhecido, não como substituto de uma comparação cuidadosa.
Ao ler opiniões de outras pessoas, procure relatos ligados à função que você realmente pretende usar. Uma experiência sobre cartão pode não dizer muito sobre investimentos, assim como uma avaliação sobre o Pix não resolve dúvidas sobre crédito. Comentários recentes e específicos tendem a ser mais úteis do que uma nota geral, especialmente em um aplicativo que concentra áreas diferentes.
Essa leitura também ajuda a formular perguntas antes de começar: o relato fala da tarefa que você quer realizar, descreve o contexto ou apenas expressa uma impressão geral? Uma crítica sobre uma operação específica pode ser relevante para o seu caso, enquanto uma opinião sem detalhes talvez não ajude a decidir. Eu daria mais peso a experiências comparáveis à minha rotina do que à nota isolada.
Limites da centralização e pontos que merecem atenção
Reunir serviços pode simplificar a rotina, mas também faz com que várias necessidades dependam de uma única interface e de uma única instituição. Se você quer separar claramente conta corrente, investimentos e cartão, essa concentração pode não combinar com sua organização. Além disso, mais opções podem exigir algum tempo para aprender onde ficam as funções que você usa menos.
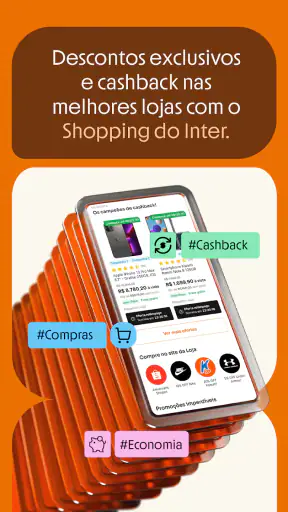
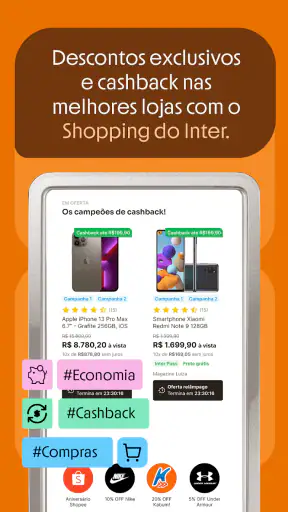
Também é importante não confundir conveniência com recomendação financeira. Cashback pode ser interessante quando acompanha uma compra que você já faria, mas não deveria ser motivo para gastar mais. Da mesma forma, a presença de crédito no aplicativo torna a consulta acessível, não necessariamente adequada. Eu compararia custos, prazos e condições antes de assumir qualquer compromisso, em vez de decidir só porque a oferta aparece junto das tarefas bancárias.
Se sua prioridade é planejamento minucioso, experimente observar por alguns dias se o app oferece o nível de organização de que você precisa. Caso sinta falta de relatórios ou controles específicos, você pode manter o Inter para operações bancárias e usar uma ferramenta complementar para o orçamento. Essa combinação pode ser mais útil do que exigir que um banco faça também o papel de consultor ou planejador pessoal.
Outro ponto prático é não confundir facilidade de acesso com facilidade de comparação. Quando produtos diferentes ficam no mesmo ambiente, pode ser tentador aceitar a primeira opção que parece conveniente. Eu separaria um momento para avaliar cada decisão fora da pressa de pagar uma conta ou conferir o cartão. Essa pausa é especialmente útil para crédito e investimentos, em que o objetivo, o prazo e as condições pesam mais do que a rapidez de encontrar um botão.
Um teste cotidiano antes de concentrar sua rotina
Imagine que você recebe uma quantia, precisa dividir uma despesa com alguém e depois quer saber quanto ainda pode gastar no cartão. Nesse fluxo, o aplicativo pode ser útil por aproximar a consulta da conta, o Pix e as informações do cartão. Eu faria as etapas com calma e verificaria os valores antes de confirmar a transferência ou interpretar o limite como saldo. O teste revela se a organização das telas funciona para você, sem exigir que adote todos os serviços de uma vez.
Esse tipo de experiência também responde a uma dúvida comum: dá para usar o Inter só para algumas tarefas? Sim, faz sentido escolher as áreas que atendem à sua necessidade e ignorar as demais. Você não precisa transformar cada serviço disponível em parte da sua rotina. Se a conta e o Pix resolvem o que você procura, essa pode ser uma razão suficiente para manter o uso simples; a presença de investimentos ou crédito não cria obrigação de explorá-los.
Para quem está pensando em trocar de banco principal, eu faria uma transição gradual em vez de depender imediatamente de uma única interface para tudo. Comece com tarefas que você consegue conferir com facilidade, conheça o histórico e a organização das áreas que usa e só depois avalie se vale concentrar mais movimentações. Essa abordagem não é uma função especial do app, mas um modo sensato de reduzir a chance de descobrir tarde que uma rotina importante não combina com seus hábitos.
O que acompanhar antes de fazer dele seu banco principal
Eu começaria verificando se as operações mais frequentes são fáceis de localizar e se as informações do cartão e da conta ficam claras para você. Depois, avaliaria os detalhes de qualquer produto adicional diretamente na tela correspondente, sem supor que as regras de uma área se aplicam às demais. Esse pequeno período de teste ajuda a descobrir se o aplicativo realmente reduz etapas na sua rotina.
Também vale observar como as atualizações afetam os caminhos que você já conhece. A versão 26.16 identifica o estado atual do software, mas não é uma promessa sobre recursos futuros. Para decidir se continua sendo uma boa escolha, acompanhe mudanças concretas na interface e nos serviços que você usa, e não expectativas sobre o que uma atualização talvez venha a trazer.
Na hora de escolher, eu olharia menos para a quantidade de serviços e mais para três questões práticas: consigo fazer minhas tarefas habituais sem confusão, entendo o que estou confirmando e tenho como complementar o app se precisar de controles mais detalhados? Se a resposta for positiva, a centralização pode economizar etapas. Se não for, uma combinação de banco e ferramenta especializada pode se encaixar melhor, mesmo que envolva mais de um aplicativo.
Minha recomendação é considerar o Inter se você quer uma conta digital que reúna movimentações cotidianas e portas de entrada para outros serviços financeiros, e se valoriza concentrar tarefas em um só aplicativo. Eu seria mais cauteloso se você busca uma ferramenta de orçamento especializada, prefere separar fornecedores ou tende a contratar produtos sem comparar condições. O conjunto é amplo e pode facilitar bastante a rotina; o melhor resultado depende de usar cada parte por necessidade, não apenas porque está disponível.
Perguntas frequentes sobre Inter: Conta, Cartão e Pix
O que é o Inter: Conta, Cartão e Pix?
O Inter é um aplicativo financeiro que reúne serviços como conta digital, transferências via Pix, pagamentos e opções de cartão. A disponibilidade de cada recurso pode depender da análise do banco, do perfil do cliente e das condições vigentes. Antes de instalar, vale conferir a descrição e as permissões solicitadas na loja oficial. O aplicativo não substitui a leitura dos contratos e das tarifas aplicáveis aos produtos contratados.
Como abrir uma conta pelo aplicativo do Inter?
Em geral, o processo começa pelo download do aplicativo oficial e pelo preenchimento dos dados solicitados, seguido de etapas de identificação e envio de documentos ou imagens, conforme as instruções exibidas. A abertura não é necessariamente imediata: as informações podem passar por análise, e o banco pode pedir dados adicionais. Use uma conexão segura, confira se está na loja oficial e não compartilhe senhas ou códigos recebidos por SMS.
Como funciona o Pix no Inter e há cobrança para usar esse serviço?
O aplicativo permite acessar funções de Pix, como enviar e receber transferências e, quando disponíveis, usar chaves ou outras modalidades oferecidas pelo banco. Limites, horários, etapas de confirmação e eventuais tarifas podem variar conforme o tipo de conta, a operação e as regras vigentes. Antes de confirmar uma transferência, confira com atenção o nome do destinatário, os dados e o valor. Consulte as condições atuais diretamente no app.
O cartão do Inter é gratuito e como faço para solicitá-lo?
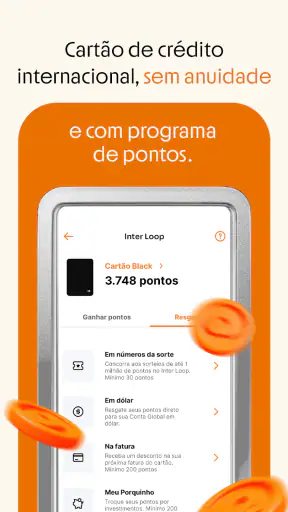
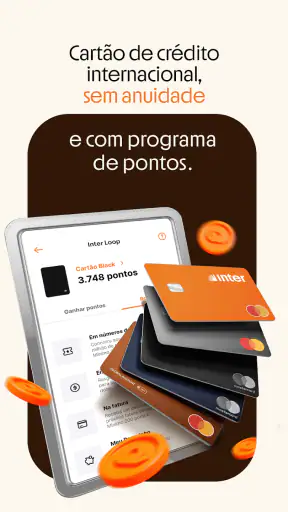
A solicitação e as condições do cartão dependem da oferta disponível para a conta e de uma eventual análise de crédito. Não presuma que todo cartão, modalidade ou serviço associado seja gratuito: anuidades, tarifas, benefícios e critérios podem mudar conforme o produto contratado. O aplicativo costuma ser o canal para consultar opções e acompanhar solicitações, mas é importante ler as condições antes de aceitar e verificar a fatura e os vencimentos.
O aplicativo Inter é seguro e o que devo conferir antes de baixá-lo?
Como em qualquer aplicativo financeiro, proteja o acesso com senha forte e os recursos de segurança oferecidos pelo celular, mantenha o app atualizado e nunca informe credenciais ou códigos a terceiros. Baixe somente pela loja oficial do Android ou iOS e confirme o nome do desenvolvedor para evitar versões falsas. Leia as permissões solicitadas e, em caso de dúvida sobre uma mensagem ou transação, procure os canais oficiais de atendimento do banco.
O melhor de Inter: Conta, Cartão e Pix
Pontos a considerar sobre Inter: Conta, Cartão e Pix